
TNFDとは?
TNFD(Taskforce on Nature-related Financial Disclosures)自然関連財務情報開示タスクフォースとは、現在、世界で加速している自然の損失に焦点を当て、企業に対し、既に広く周知されているTCFDのフレームワークに準じて、自然への影響と依存から生じる組織のリスクと機会、戦略などに関する情報を公開するように促す、国際的なイニシアティブです。
自然は世界経済の基盤を形成し、私たちの経済と密着に結びついているにも関わらず、多くの企業、投資家、資金の貸し手は、企業の自然への影響や依存性、及び組織に関連するリスクと機会を理解していないという現状があります。企業が自然関連のリスクと機会を認識し、それらを盛り込んだ戦略的経営計画、リスク管理をし、その情報を公開することによって、投資家やその他の資本提供者は投資判断に役立てることができます。
TNFDは企業と投資家らのそのような循環的な行動によって、やがて自然の損失を食い止め、好転させ、自然と社会にとってよりポジティブな結果をもたらすことを目的としています。
2020年7月より準備が始まり、2021年に発足しました。2023年9月には「自然関連財務情報開示タスクフォースの提言」がまとめられました。CDPとも協働しており、2024年よりCDPの質問書にも取り入れられるようになりました。TCFDが温室効果ガスの排出起因による気候変動課題を対象としているのに対して、TNFDは土地利用や海洋、淡水、大気などの自然関連課題を対象としています。
参考:TNFD 基本情報 TNFD ウェブサイトより (英語)
TNFDの開示推奨事項とは?
TNFDが提唱する開示推奨事項の詳細は2023年9月に「自然関連財務情報開示タスクフォースの提言」として発表されました。日本語にも翻訳されています。
参考:自然関連財務情報開示-タスクフォースの提言_2023.pdf
TNFDは、企業がTNFDの開示事項をISSBのTCFDの開示事項と統合する形で公表することを目指しており、開示事項はTCFDを基盤に設計されています。開示事項はTCFDと同様に「ガバナンス」、「戦略」、「リスクとインパクトの管理」、「測定指標とターゲット」の4つの柱を中心に構成されています。そして、それぞれの柱のもとに、開示提言項目が計14項目、設けられています。
(下図参照)
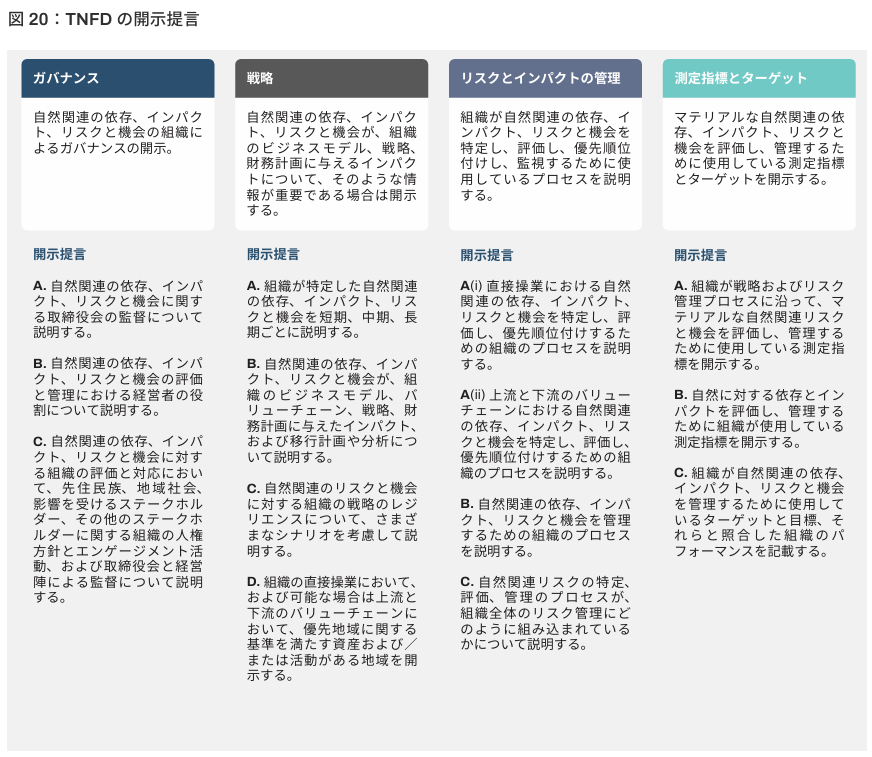
出典:自然関連財務情報開示タスクフォースの提言 日本語訳版 P.47
TNFDの難しさ
「自然関連財務情報開示タスクフォースの提言」では、上記の開示項目の詳細と共に、TNFDの根本的な難しさにも触れています。
TCFDでは、温室効果ガスの排出を数値化し報告するための指標として、世界的に合意されているGHGプロトコルという方法論を利用することができましたが、自然関連の指標として、世界共通の定量化の方法論として拠りどころとなるような広く認められているものがありません。例えば、ある企業が取水している水源に対して環境的配慮を行っていることを数値化しようとする場合、その環境的配慮のインパクトをどう考えるかによって様々な指標が考えられます。影響が複合的で地域特性がある自然へのインパクトを数値化し、第三者が認証できるほどの方法論を確立することが難しいことは容易に想像がつきます。
TNFDは数値化に関しては「先行指標アプローチを採用している」としており、その指標の種類は多数あり、「自然関連財務情報開示タスクフォースの提言」の中の別紙1:TNFDのグローバル中核開示指標、別紙2: TNFDのグローバル追加開示指標(「自然関連財務情報開示タスクフォースの提言」P.80~P.98参照)で詳細に説明されています。企業が理論的に、それぞれ最適な指標を選ぶ必要があり、さらに測定指標を開示する時には、測定の手法も併せて説明することが求められています。
また、自然関連の指標に関する世界的な取り組みとして、GHG排出量の科学的根拠に基づいた目標設定を促すイニシアティブのSBTi(Science-Based Target initiative)とは別に、自然関連の複数の指標に関して科学的根拠に基づいた目標設定を促すSBTN(Science Based Targets Network)という別の団体によるイニシアティブがあり、TNFDはSBTNとも協力して、各種自然関連の指標の考え方を提案しています。
既述の「自然関連財務情報開示タスクフォースの提言」の中だけでなく、下記のTNFDが発行しているガイダンスの中でも指標の種類や選び方の説明があります。(英文のみ)
Guidance on the identification and assessment of nature-related issues: The LEAP approach Ver.1.1 2023年10月発行
Guidance for corporates on science-based targets for nature 2023年9月発行
TNFD実践のための入門的な参考資料まとめ
TNFDは、初めてTNFDに取り組もうとする企業のために、既述の「自然関連財務情報開示タスクフォースの提言」の他にもいくつか、資料を発行しているので、以下にご紹介します。ただし、どの資料もTNFDによる日本語訳版はありません(2025年1月現在)。
「自然関連財務情報開示タスクフォースの提言」、その他のガイダンスや開示の指標などに使われている包括的な用語集
Glossary 2023年9月発行
「自然関連財務情報開示タスクフォースの提言」を開始するためのガイダンス
Getting started with adaption of the TNFD recommendations 2023年9月発行
TNFDが推奨する開示要項の「戦略」のピラーのCの項目に、「シナリオを考慮してリスクと機会を説明する」とありますが、そのシナリオ分析についてのガイダンス
Guidance on scenario analysis 2023年9月発行
企業がTNFDに取り組もうとするとき、自社の課題の特定自然関連課題の特定と評価をする際の推奨プロセス、LEAPを解説したガイダンス(詳細は次のセクションをご参考ください)
Guidance on the identification and assessment of nature-related issues: The LEAP approach Ver.1.1 2023年10月発行
自然関連の指標をどのように数値化するか、目標設定に必要な考え方を説明したガイダンス
LEAPと併せて参考にすることをお勧めします。
Guidance for corporates on science-based targets for nature 2023年9月発行
その他、TNFDはセクター別のガイダンスも開発中で、こちらのTNFDのサイト内ページで最新のガイダンスがダウンロードできます。
TNFD開示の実践のためのLEAPアプローチ
企業は、TNFDが求める開示項目に沿って、自社の自然関連課題、自然への依存やインパクト、リスクや機会を特定、評価、管理する必要があります。その時の実践的なガイダンスがLEAPアプローチと言われているものです。LEAPとはそのプロセスLocate Evaluate Assess Prepare の略で、実践のフェーズを以下のように定義しています。
Locate 発見:地理、セクター、バリューチェーンのすべてにおける自然との接点を発見する
Evaluate 診断:自然に対する依存とインパクトを診断する
Assess 評価:組織に対する自然関連のリスクと機会を評価する
Prepare 準備:自然関連のリスクと機会に対応するために準備する(開示を含む)
自然関連課題の特定と評価のためのTNFDアプローチ - LEAP
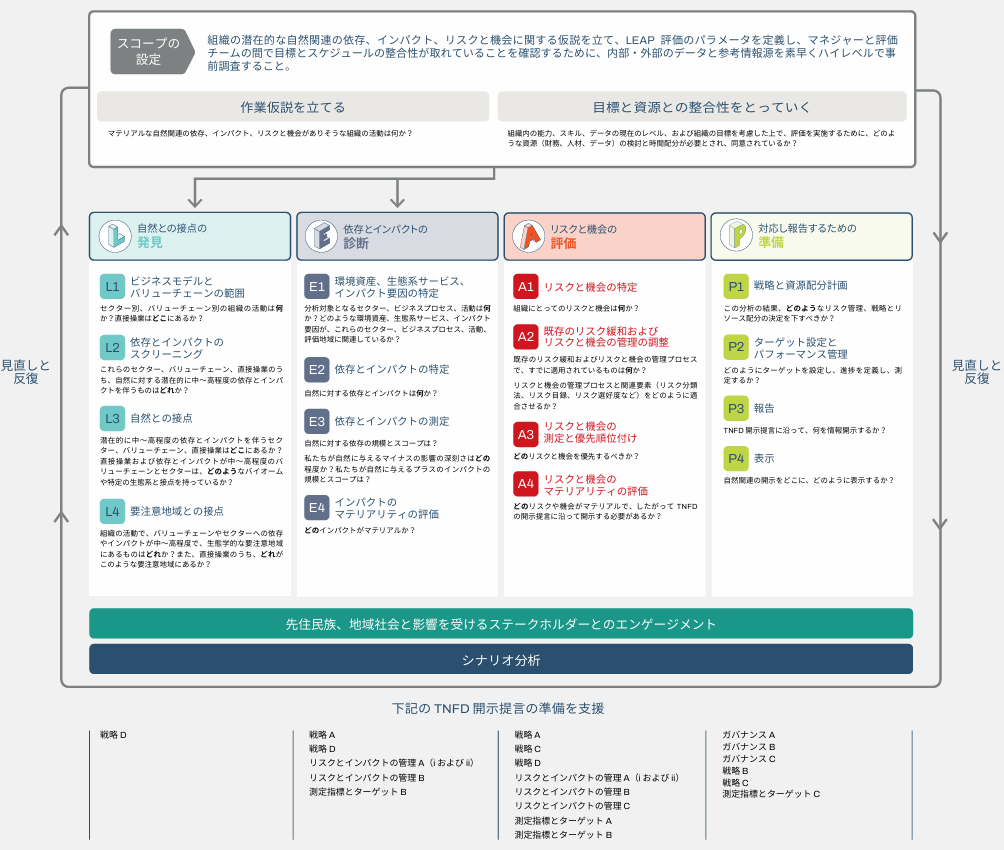
尚、LEAPアプローチは支援として提供されているもので、決して、このアプローチを採用することが義務付けられているわけではありません。
出典:自然関連財務情報開示-タスクフォースの提言_2023.pdf
P. 68- 71 5.1 自然関連課題の特定と評価のガイダンス(LEAPアプローチ)
参考:TNFD発行のLEAPのガイダンス資料
Guidance on the identification and assessment of nature-related issues: The LEAP approach Ver.1.1 2023年10月発行(2025年1月現在、日本語訳は発行されていません)
参考:LEAP及びTNFDについて補助的な日本語の資料として、環境省が以下の資料を発行しています。
自然関連財務情報開示の現状
自然関連財務情報開示のためのワークショップ ベーシック編 2023年9月15日発行
LEAP/TNFDの解説
自然関連財務情報開示のためのワークショップ アドバンス編 2023年11月29日発行
企業がTNFDに賛同するには?
企業がTNFDのイニシアティブに賛同し情報開示をする前に、TNFDは企業に対して、TNFD Adopters(TNFDアダプターまたはTNFD採用者と訳されています)としてTNFDに登録することを求めています。登録することにより企業の開示の意思が公開され、企業が開示した際には、内容がTNFD要件に沿っているか、TNFD側がチェックすることができます。
登録に関するウェブページはこちらです。登録の窓口にもリンクしています。
また、既にTNFDアダプターとして登録している企業の一覧はこちらのウェブページのList of Adoptersのセクションで公開されています。
上記の企業リストでは、2024年1月にダボスで開催された世界経済フォーラムで発表された企業や金融機関はEarly Adapters(アーリーアダプター)として区別されており、TNFD早期から意思表明していた意欲ある企業として判別できます。
2024年12月、TNFDは賛同企業についての地域別の分布などの最新情報を発表しました。また、2025年1月に追加されたセクター別ガイダンスなどの最新情報をこちらのブログ記事にまとめましたのでご参考ください。